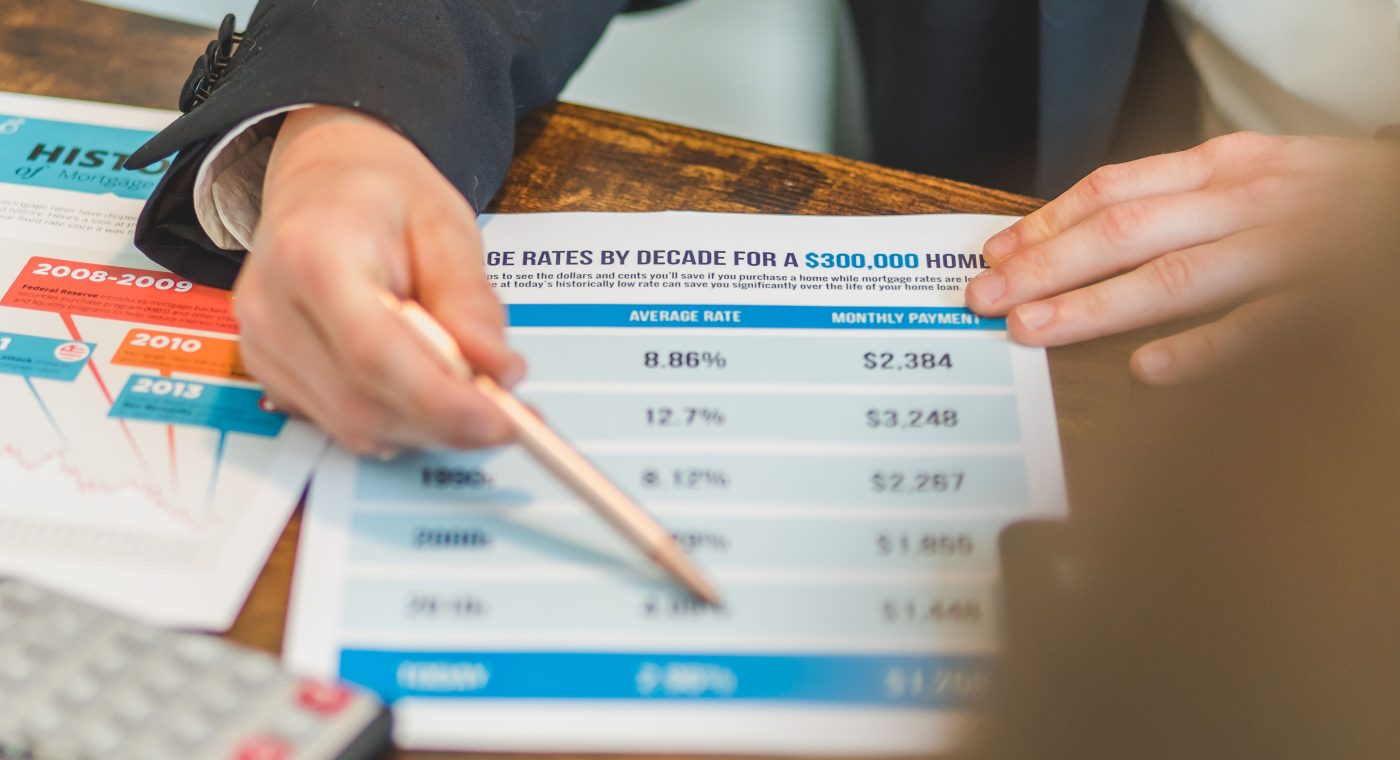
Le taux de crédit immobilier évolue chaque mois en fonction des conditions de refinancement des banques et de la concurrence commerciale entre elles. Pour décembre 2026, aucun chiffre unique ne peut résumer le marché : les barèmes varient fortement d’un établissement à l’autre, selon votre profil et la durée de votre emprunt. Ce qui compte, c’est de comprendre ce qui fait bouger ces taux et comment s’y préparer.
Avant de signer quoi que ce soit, regardez toujours plusieurs offres. Un écart de quelques dixièmes de point sur une durée longue change nettement le coût total du crédit immobilier.
Ce qui détermine le niveau des taux en décembre
Les banques fixent leurs barèmes en fonction de leur coût de refinancement sur les marchés obligataires, notamment l’OAT à dix ans, l’indicateur de référence de la dette française. Quand ce taux de référence grimpe, les banques répercutent généralement la hausse sur leurs offres de prêt.
La politique monétaire de la Banque centrale européenne pèse aussi lourd dans la balance. Ses décisions sur les taux directeurs influencent directement le coût auquel les banques commerciales se financent, donc le taux qu’elles vous proposent ensuite.
Enfin, chaque établissement ajuste son barème selon sa propre stratégie commerciale. Certaines banques cherchent à attirer de nouveaux clients en période creuse, d’autres préfèrent se concentrer sur les profils les plus solides. C’est cette concurrence qui crée des écarts parfois spectaculaires entre deux banques pour un même profil.
Aucune banque ne publie un taux « officiel » valable pour tous. Le taux annoncé dans la presse est une moyenne : votre offre personnelle dépendra toujours de votre dossier.
Le rôle du taux d’usure
Chaque trimestre, la Banque de France publie le taux d’usure, le plafond légal au-delà duquel un prêt ne peut pas être consenti. Ce seuil inclut le taux nominal, les frais de dossier et le coût de l’assurance emprunteur, regroupés sous le taux annuel effectif global (TAEG).
Ce mécanisme protège les emprunteurs, mais il peut aussi compliquer l’accès au crédit pour les profils jugés plus risqués, notamment ceux dont l’assurance coûte cher en raison de l’âge ou de l’état de santé. Vérifiez systématiquement votre TAEG, pas seulement le taux nominal affiché en gros sur la plaquette commerciale. Si vous envisagez un achat prochainement, il peut être utile de vous demander si acheter en 2026 malgré la hausse des taux reste pertinent pour votre projet.
Taux immobilier décembre 2026 : à quoi s’attendre selon les durées
Les échanges économiques récents sur l’OAT à dix ans, qui reste au dessus de son niveau plancher historique, laissent penser à une stabilité relative plutôt qu’à un recul marqué des barèmes bancaires. Les durées longues restent structurellement plus chères que les durées courtes, pour une raison simple : plus le remboursement s’étale, plus le risque porté par la banque dure longtemps.
Sur courte durée, le taux reste en général plus avantageux, car la banque récupère son capital plus vite. Sur quinze ou vingt ans, l’écart se resserre souvent avec les prêts les plus longs, car les banques veulent limiter leur exposition au risque de taux sur la durée.
Comptez en général sur un écart de l’ordre de quelques dixièmes de point entre un crédit sur quinze ans et un crédit sur vingt cinq ans, selon les barèmes bancaires du moment et le profil de l’emprunteur. Cet écart varie fortement d’une banque à l’autre et ne doit jamais être pris comme une valeur garantie.
- Durée courte (dix à quinze ans) : généralement le taux le plus bas, mais des mensualités plus élevées.
- Durée moyenne (vingt ans) : la durée la plus demandée, un compromis entre taux et mensualité.
- Durée longue (vingt cinq ans) : taux souvent plus élevé, mais une mensualité plus supportable pour le budget.
Comment obtenir le meilleur taux possible ?
Un bon dossier reste l’arme la plus efficace contre un barème défavorable. Les banques regardent votre apport, votre stabilité professionnelle, votre taux d’endettement et votre épargne résiduelle après l’achat.
Soignez votre apport personnel
Plus votre apport est élevé, plus la banque vous considère comme un profil sûr. Un apport confortable rassure l’établissement sur votre capacité à absorber un imprévu sans mettre le crédit en péril.
Faites jouer la concurrence
Négocier avec une seule banque revient souvent à payer plus cher que nécessaire ! Comparez au moins trois offres avant de vous engager, idéalement en passant aussi par un courtier en crédit immobilier.
Un courtier négocie pour vous auprès de plusieurs banques à la fois. Sa rémunération est généralement intégrée au coût global du prêt, renseignez-vous avant de signer son mandat.
Votre banque principale a aussi un avantage : elle connaît déjà votre historique financier. Cela peut jouer en votre faveur, à condition de ne jamais accepter sa première offre sans comparaison.
L’assurance emprunteur, un levier souvent sous-estimé
Après la négociation du taux nominal, l’assurance emprunteur reste le poste de dépense le plus négligé par les emprunteurs. Pourtant, elle peut peser presque aussi lourd que le taux lui même sur le coût total du crédit.
Depuis la loi Lemoine, vous pouvez changer d’assurance emprunteur à tout moment, sans frais ni pénalité. Cette liberté permet de comparer les offres des assureurs externes avec celle proposée par votre banque, souvent plus chère pour un niveau de garanties équivalent.
Ne négligez jamais ce poste : deux crédits au même taux nominal peuvent coûter très différemment selon l’assurance choisie. Un dossier jeune et en bonne santé a souvent beaucoup à gagner à déléguer son assurance.
Faut-il renégocier ou racheter son crédit en ce moment ?
La question du taux de crédit immobilier ne concerne pas seulement les nouveaux acquéreurs. Elle intéresse aussi ceux qui ont déjà un prêt en cours et qui se demandent s’il est temps d’agir.
Une renégociation ou un rachat de crédit a du sens quand l’écart entre votre taux actuel et les barèmes du marché devient significatif, et que la durée restante du prêt est encore assez longue pour amortir les frais de dossier et de garantie.
Faites le calcul avant de vous lancer. Demandez un tableau d’amortissement actualisé à votre banque, puis comparez le coût total restant avec une simulation au taux actuel du marché. Si l’écart dépasse largement les frais de rachat, l’opération devient intéressante.
| Situation | Ce qu’il faut vérifier |
|---|---|
| Nouvel achat | Comparer plusieurs banques, soigner l’apport, négocier l’assurance |
| Crédit en cours, taux ancien plus bas | Pas d’intérêt à renégocier pour l’instant |
| Crédit en cours, taux ancien élevé | Demander une simulation de rachat ou de renégociation |
| Assurance emprunteur chère | Comparer une délégation d’assurance externe |
Les frais de remboursement anticipé sont encadrés par la loi et plafonnés. Demandez leur montant exact avant d’engager toute démarche de rachat.
Montez votre dossier en amont, visez un apport solide et comparez systématiquement plusieurs établissements avant de signer. Vérifiez aussi le TAEG complet, assurance incluse, et n’hésitez pas à déléguer cette dernière si elle coûte trop cher auprès de votre banque. Un bon taux ne suffit jamais à lui seul : c’est l’ensemble du montage financier qui détermine le coût réel de votre crédit immobilier.
Questions fréquentes
Qu’est ce qui fait varier le taux de crédit immobilier chaque mois ?
Le coût de refinancement des banques sur les marchés obligataires, les décisions de la Banque centrale européenne et la stratégie commerciale propre à chaque établissement.
Qu’est ce que le taux d’usure ?
C’est le plafond légal publié chaque trimestre par la Banque de France, au delà duquel un prêt ne peut pas être consenti, incluant le taux nominal, les frais et l’assurance.
Quand est il intéressant de renégocier son crédit immobilier ?
Quand l’écart entre votre taux actuel et les barèmes du marché est significatif et que la durée restante du prêt permet d’amortir les frais de rachat.
Pourquoi comparer plusieurs banques avant de signer un crédit ?
Les barèmes varient fortement d’un établissement à l’autre pour un même profil, et un écart de quelques dixièmes de point change nettement le coût total du crédit.